Carregando artigos…
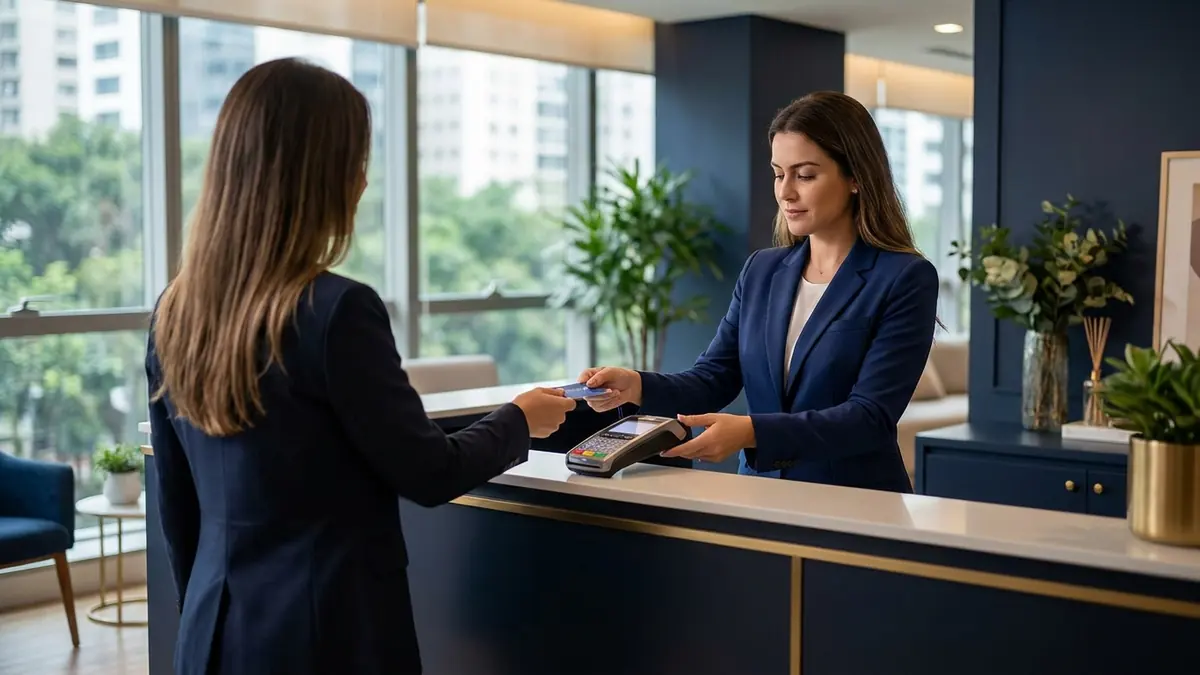
O que é o split payment da reforma tributária, o que a LC 214/2025 já define, o que ainda depende de regulamento e como o consultório prepara o caixa para receber menos na hora.
Ver as soluções contábeisResposta rápidaSplit payment é o recolhimento do IBS e da CBS na hora em que o pagamento eletrônico é liquidado: a instituição de pagamento separa o tributo e manda direto ao Fisco, pela LC 214/2025, art. 31. A lei deixa a implantação gradual para ato conjunto da Receita e do Comitê Gestor do IBS, que pode torná-lo facultativo em alguns casos.
Hoje, o consultório recebe o valor da consulta, guarda o dinheiro e paga o imposto na data da guia. O split payment muda essa ordem. Pelo art. 31 da Lei Complementar 214/2025, nas transações de pagamento eletrônico, a instituição que liquida o pagamento separa o IBS e a CBS e recolhe os dois direto ao Comitê Gestor do IBS e à Receita Federal.
O nome vem do inglês e quer dizer pagamento dividido. Uma parte do valor pago pelo paciente segue para o consultório, e a parte do tributo segue para o Fisco, na mesma liquidação. A LC 227/2026 reorganizou o artigo em procedimentos, e o padrão está no art. 32.
A LC 214/2025 não fixou a data em que o split payment passa a valer para cada caso. O art. 35, § 2º, manda um ato conjunto do Comitê Gestor do IBS e da Receita Federal estabelecer a implantação gradual, e permite que esse ato preveja hipóteses em que o split payment será facultativo.
O que a lei já diz é por onde ele começa. Pelo art. 35, § 1º, o sistema entra em funcionamento de forma simultânea nas operações com quem não é contribuinte do regime regular, usando os instrumentos de pagamento eletrônico mais usados no varejo (§ 3º). O paciente pessoa física está nesse grupo.
Atenção: Desconfie de texto que crava a data em que o split payment começa para consultórios. Até o ato conjunto sair, não há essa data na lei. O que dá para fazer é preparar o caixa.
O efeito prático é no fluxo de caixa. Com o split payment, o consultório deixa de receber o valor cheio e usar a diferença até o vencimento da guia. O tributo já sai na liquidação, e o dinheiro que entra na conta é o valor líquido.
Para quem está no Simples Nacional, o IBS e a CBS são pagos pelo DAS, salvo opção pelo regime regular (LC 214/2025, art. 41). A forma como o split payment vai conversar com o DAS também depende da regulamentação, e vale acompanhar com o contador.
| Hoje | Com split payment |
|---|---|
| O consultório recebe o valor cheio | O consultório recebe o valor sem o IBS e a CBS |
| O imposto é pago na data da guia | O imposto sai na liquidação do pagamento |
| O caixa usa o dinheiro até o vencimento | O caixa não conta com esse prazo |
| A conferência é feita na apuração do mês | A conferência cruza a nota com o pagamento |
O split payment liga o documento fiscal à transação de pagamento, como diz o art. 31. Na prática, a nota emitida e o pagamento recebido precisam bater. Consultório que emite a nota num dia e recebe por outro canal, sem vínculo, vai ter trabalho para conciliar.
Há também o recolhimento pelo adquirente, do art. 36: a empresa do regime regular que compra um serviço pode pagar ela mesma o IBS e a CBS da operação. Isso vale para quem atende outras empresas, e não para o paciente particular.
Dica da Conexão: Comece pela conciliação: todo recebimento do mês ligado a uma nota. Essa rotina já ajuda hoje e vai ser a base do caixa quando o split payment entrar.
O split payment muda o tempo do dinheiro, e o consultório que se prepara antes ajusta o caixa com calma. O calendário da reforma está no guia da transição da reforma tributária, e o planejamento tributário da Conexão ajusta o caixa à regra nova.
Conteúdo informativo da Equipe Editorial Conexão, redigido com apoio de IA e revisado tecnicamente por Léo Varella (CRC 1SP321795/O-6). Não substitui a análise do caso concreto pelo contador responsável. Os dados enviados nos formulários são tratados conforme a Lei Geral de Proteção de Dados (Lei 13.709/2018).
A LC 214/2025 criou o split payment no art. 31, mas o art. 35 deixa a implantação gradual para ato conjunto do Comitê Gestor do IBS e da Receita Federal, que pode prever casos em que ele será facultativo. A data de cada etapa depende desse ato.
O art. 35, § 1º, da LC 214/2025 diz que o split payment deve entrar em funcionamento, de forma simultânea, nas operações com adquirentes que não são contribuintes do regime regular, para os principais instrumentos de pagamento eletrônico usados no varejo. Paciente pessoa física está nesse grupo.
Com o split payment, o valor do IBS e da CBS é separado na liquidação do pagamento e vai direto ao Fisco. O consultório recebe o valor líquido do tributo, e não mais o valor cheio para pagar a guia depois. O fluxo de caixa precisa contar com isso.
Equipe Editorial Conexão
Revisão técnica: Léo Varella
Contador CRC/SP 1SP321795/O-6 · Conexão Contabilidade
Com mais de 36 anos de experiência no mercado financeiro, incluindo passagem pelo Banco do Brasil, Léo traz uma visão estratégica única para a gestão contábil. Especialista em planejamento tributário para profissionais da saúde e profissionais liberais, com foco em redução legal de impostos através do Fator R. Perfil no LinkedIn.
Revisado por Léo Varella, Contador CRC/SP 1SP321795/O-6, em · Apoio de IA · Revisão humana
Atendemos profissionais de toda a capital e da Grande São Paulo, e de outros estados de forma digital.
 Ao clicar, marque a caixinha do site.
Artigos relacionados
 TributaçãoIBS e CBS no Simples Nacional: como os tributos novos entram no DAS4 min de leitura
 TributaçãoReforma Tributária 2026: O Guia Definitivo para Médicos e Profissionais PJ em São Paulo8 min de leitura
 Profissionais da SaúdeNFS-e nacional obrigatória: sua clínica está pronta para emitir sem travar?7 min de leitura